تمويل القيمة: نحو نظرية عربية في اقتصاديات الثقافة
د.علي محمد العراقي — 2026-08-22
يقدم الكاتب مقترحًا أوليا لتطوير نظرية خاصة باقتصاديات الثقافة، مستندًا إلى حالات عربية مُثبتة تاريخيًا، ويحاول التفكير في إمكانية اختبار صمود النظرية أمام مزيد من الحالات، وقوة ما وضعه لها من شروط.
مقدمة: سؤال لم يُسأل
حين تبحث عن نظرية اقتصادية تفسر الإنتاج الثقافي في التاريخ العربي-الإسلامي، تجد فراغًا، ليس لأن الإنتاج لم يكن موجودًا، فبغداد الدولة العباسية كانت أعظم مراكز إنتاج المعرفة في العالم لقرون، وإنما سبب الغياب عائد إلى أن المفاهيم التي طوّرها الاقتصاد الثقافي الغربي (صناعات إبداعية، قيمة جمالية مستقلة، استعداد المستهلك للدفع) لا تلتقط منطق ما كان يجري. ولذا فمحاكمة تلك التجارب بمعايير غربية ظلم وتجاوز للعلمية والمنهجية، وهذه النقطة تحديدا هي ما دفعتني لسلوك هذا الطريق مستندا لمبدأ أساسي وهو ضرورة النظر والدرس والتحليل للتجربة من داخل سياقها لا من خارجها.
واختلاف السياقات ليس أمر عارضا؛ فالوقف ليس صناديق Endowment الأمريكية، ونظام المديح في التراث العربي ليس هو رعاية الفنون الأوروبية، كما أن غياب السوق الحرة لم يُفضِ إلى غياب القيمة، أدى إلى بروز آليات مختلفة تمامًا في تحديدها.
تقدّم هذه المقالة تركيبًا نظريًا أوليًا ينطلق من سؤال واحد: كيف يُموَّل الإنتاج الثقافي وكيف تُحدَّد قيمته حين لا توجد سوق حرة؟ والجواب الذي تقترحه هذه الورقة هو أن مسار التمويل ومعيار القيمة ليسا مستقلين، الثاني نابع من الأول، ومتطابق معه بنيويًا. من يموّل يُحدِّد المعيار، ومن يحدد المعيار يتحكم بالتمويل، هذا هو معنى "تمويل القيمة" في العنوان.
تنطلق هذه الورقة من التزام منهجي في استخراج الأداة التحليلية من داخل المؤسسات والمفاهيم التاريخية العربية-الإسلامية نفسها (الوقف، شرط الواقف، الدوام، الإجازة) لا استيراد أطر جاهزة من الخارج وتطبيقها بأثر رجعي، كما أن "العربية" في العنوان تصف مصدر نشأة المفاهيم لا حدود انطباقها، وكما سيظهر، فإن الأداة تنطبق على حالات خارج الجغرافيا العربية حيث يتشابه المنطق المؤسسي.
أولًا: الاكتشاف التأسيسي، "الثقافة" لم تكن فئة قانونية
قبل أن تُبنى أي نظرية، ثمة اكتشاف يجب الاعتراف به: "الثقافة" بمعناها الحديث الشامل (الشعر الغزلي والموسيقى والفنون الترفيهية إلى جانب العلم والفقه) لم تكن موجودة في الفقه الإسلامي الكلاسيكي كفئة قانونية مستقلة تستحق تمويلًا بذاتها. اشتُرع وقف الكتب بالقياس على وقف الخيل والإبل في سبيل الله، أي عبر فئة الجهاد، لا عبر فئة المعرفة المستقلة. وشرط صحة الوقف على الكتب كان أنها "تدعو إلى الدين وتساعد على فهمه"، أي أن الوقف كان يُموِّل معرفة ذات غرض لا معرفة مطلقة.
شكّل الانقسام الذي نشأ عن هذا الاكتشاف كل تاريخ التمويل الثقافي العربي اللاحق، ما له سند ديني يُموَّل بالدوام، وما لا سند له يعيش على الهبة والمنّة الشخصية.
هذا الانقسام هو نقطة الانطلاق لأي نظرية جادة في اقتصاديات الثقافة العربية، وهو ما تجاهله كل من حاول تطبيق الأدوات الحديثة على المشهد العربي، إذ يفترض هؤلاء وجود "قطاع ثقافي" موحّد، بينما الواقع التاريخي هو انقسام ثنائي بين أنماط تمويل لا تتواصل.
ثانيًا: أربع مسارات تاريخية لا ثنائية واحدة
الإطار الثنائي (سوق/دولة) الذي يبني عليه الاقتصاد الثقافي الغربي يعجز عن وصف ما يرصده البحث الأمين، ويكشف التاريخ عن أربع مسارات متمايزة:
المسار الأول: الوقف
تمويل دائم عبر أصل عقاري لا يُباع ولا يُوهب، شرط الواقف يحكم حتى بعد موته ولا يعتمد على فرد أو دولة، ولكن الوقف يُموِّل المعرفة ذات الغاية الدينية بمنطق الديمومة، وهذا ما جعله الأكثر استقرارًا والأقل ابتكارًا في آن واحد.
المسار الثاني: الرعاية والمديح
تمويل شخصي من الممدوح، ينتهي بموته أو سخطه، وقد كان الهجاء أداة الضغط الوحيدة المتاحة للشاعر. تبدو المفارقة هنا حادة، إذ موّل نظامُ المديح الإبداع الفردي الأكثر حرية وأصالة، لكنه فعل ذلك عبر أكثر صيغ التمويل هشاشة والمرهونة بمزاج فرد وحيد.
المسار الثالث: الحرفة والوراقة
وهو سوق صريح به سلعة تُباع وتُشترى، وقد كانت الوراقة (النسخ والتجليد والتذهيب والبيع) اقتصاد سوق مستقل، موصولًا بسند مهني من معلم لتلميذ عبر نظام الإجازة الحرفية ولكنها كانت طبقة تحتية/ بنية أساسية تخدم المسارين الأول والثاني، لا مسارًا منتجًا للمحتوى بذاته.
المسار الرابع: الرباط
نموذج هجين، وهو أصل وقفي دائم (الأرض والمبنى) مقترن بتفرغ شخصي تعبدي مجاني للتدريس، يمتد عبر سلسلة أسرية-علمية موثّقة بوثيقة تأسيسية.
المفارقة الجوهرية للمسارات الأربعة: المسار الأكثر استقرارًا (الوقف) موّل الأقل ابتكارًا، والأكثر ابتكارًا (المديح/الشعر) اعتمد على أكثر صيغ التمويل هشاشة، وهذا ليس صدفة، بقدر ماهو انعكاس مباشر للانقسام القانوني التأسيسي؛ ما له غاية دينية ثابتة يموَّل بالدوام، وما قيمته تُنتَج في لحظة التلقي يعيش على الهشاشة.
ثالثًا: القانون التجريبي، خمس حالات ونتيجة واحدة
الفرضية المركزية لهذه الورقة ليست نظرية مجردة وإنما مدعومة بقانون تجريبي مستخرج من خمس حالات تاريخية عن الوقف مفحوصة بعمق، متباينة في الجغرافيا والتاريخ والنظام السياسي.
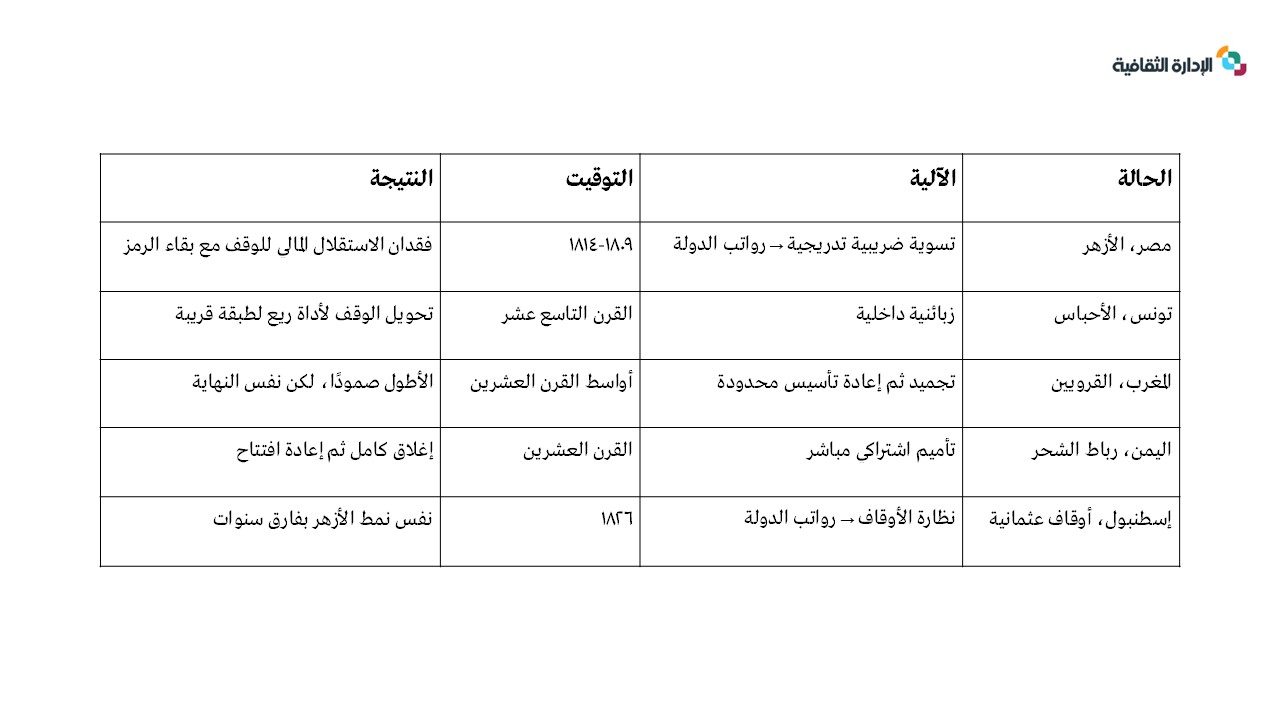
اللافت في هذه الحالات الخمس:
(أ) لم تصمد أي مؤسسة وقفية ثقافية-علمية كبرى أمام الدولة المركزية الحديثة بصرف النظر عن قوتها أو ضعفها.
(ب) الحالة العثمانية خارج الجغرافيا العربية تُثبت أن المتغير الحاسم ليس "عروبة الفاعل" بل منطق الوقف الإسلامي أمام صعود الدولة المركزية الحديثة.
(ج) التزامن اللافت: محمد علي (١٨٠٩–١٨١٤) والسلطان محمود الثاني (١٨٢٦) في طرفي الإمبراطورية، بفارق سنوات، بنفس الآلية لا تشابهًا عرضيًا وإنما استجابة متوازية لضغط بنيوي واحد؛ متطلبات الدولة الحديثة.
ويلاحظ أن الآلية الجوهرية في كل الحالات: تحويل الاعتماد من أصل مستقل (ريع عقاري لا يتوقف على قرار سياسي) إلى راتب تابع (مرتبط بإرادة سياسية متجددة كل سنة)، هذا التحول الظاهر بسيط مالي الشكل، لكن أثره عميق بنيويًا؛ يُحوّل العالِم من مدافع عن مؤسسة مستقلة إلى موظف تابع.
قد يتساءل البعض هل كان الوقف مقتصرا على تمويل الإنتاج الثقافي (العرض) فقط؟ أم امتد للطلب؟ تخبرنا مراجعة شرط الواقف في كتب الفقه أنه ساهم في محددات الطلب عبر تقييد من يحق له الانتفاع، بنفس منطق تقييد العرض "اجتهادات فقهية حول إخراج الكتب الموقوفة من المسجد للمطالعة خارجه بشرط الواقف نفسه، فإن اشترط عدم الإخراج، لا يجوز؛ وإلا جاز".
رابعًا: شروط الصيغة الثالثة
برصد حالات الانهيار الخمس يمكن استخراج أربعة شروط لأي مؤسسة ثقافية تطمح للجمع بين الدوام والإبداع المتجدد، ما أسميه "الصيغة الثالثة" بين ثنائية الوقف الجامد والرعاية الهشّة.
الشرط الأول: دوام عبر أصل لا عبر راتب
الأصل العقاري أو المالي المستقل يصمد ببقاء الدولة أو زوالها، لا يصمد الراتب إلا بإرادة سياسية متجددة كل سنة؛ وقد فقد الأزهر هذا الشرط في الأعوام 1809-1814.
الشرط الثاني: إنتاج مفتوح غير محدد الغاية سلفًا
وذلك كما فعل بيت الحكمة بالإنفاق على طائفة واسعة (فلسفة، فلك، طب)، لا كالوقف على المصحف وحده الذي تُحدَّد غايته سلفًا بشرط الواقف، الإنتاج المقيّد يُقيّده شرط الواقف كما أقرّ به الفقه نفسه.
الشرط الثالث: تعدد مراكز السلطة على الأصل وتنوع التمويل
شكّلت أوقاف شبكات المهاجرين كالحضارم نموذجا للتعدد الجغرافي كما قدمت تجربة البيسانترين في إندونيسيا حالة أخرى هي تعدد مصادر التمويل (وقف + صدقة + رسوم + مساهمات) ما جعلها محصّنة ضد استئصال مصدر واحد. وفي الحالة المعاكسة: الأزهر، أصل واحد في يد دولة واحدة، سقط بمرسوم واحد، التعدد لا يضمن مناعة كل جزء، لكنه يمنع الانهيار الكلي.
الشرط الرابع: شرعية اجتماعية مستقلة
هذا الشرط المزدوج هو الأدق، من أنشأ وقف الشحر في حضرموت امتلك شرعية اجتماعية عميقة وشبكة انتشار دولية ولم يزاحم السلطة.
خامسًا: نظرية القيمة، من يموّل يُحدِّد المعيار
في اقتصاديات الثقافة الغربية، يكشف السوقُ القيمة من خلال استعداد المستهلك للدفع. في سياقنا التاريخي، لم يكن هناك سوق حرة في معظم الإنتاج الثقافي، الوقف لا يبيع، الرعاية لا تتفاوض علنًا. فكيف كانت تُحدَّد القيمة؟ الجواب الذي تقترحه هذه الورقة مغاير للأطر الغربية:
في غياب سوق حرة، تنبثق آلية تحديد القيمة الثقافية من هوية المموّل لا من رغبة المستهلك. من يموّل يحدد المعيار، والمنتج لا يملك قيمة مستقلة عن هذا المعيار.
الدليل الأول: حيلة حنين بن إسحاق
وجد ابن أبي أصيبعة كتبَ حنين بن إسحاق، خير مترجم في عصره، "مكتوبة بخط غليظ في أسطر متفرقة، وكان قصد حنين بذلك تعظيم حجم الكتاب وتكثير وزنه، لأجل ما يقابل به من وزنه دراهم". وذلك أن المأمون ربط أجر الترجمة بالوزن المادي، فاستجاب حنين للمؤشر الخاطئ، وهذا ما يسميه الاقتصاديون "تشوه حوافز التسعير"؛ حين يكون ثمن التمويل مرتبطًا بمؤشر قابل للقياس لكنه خاطئ، ينحاز المنتج نحو تعظيم المؤشر لا تحسين الجوهر.
الطريف أن الورق الغليظ الذي اختاره حنين للتلاعب بالمعيار أدى وظيفة غير مقصودة؛ بقت تلك الكتب "هذه السنين المتطاولة". أي أن الحيلة على المعيار الخاطئ أنتجت قيمة حفظ عرضية لم تكن في حسبان أحد الطرفين.
الدليل الثاني: نظام الإجازة العلمية
كره العلماء أخذ العلم مباشرة من الكتاب دون إجازة من عالم وسمّوه "التصحيف"، الكتاب بمفرده، وهو المنتج المادي، لا قيمة معرفية مستقلة له؛ وتنبع قيمته فقط من الشبكة البشرية التي تُجيزه، هذا اقتصاد الاعتراف (Economy of Recognition) وبمعنى دقيق؛ لا تُحدَّد القيمة بمضمون المنتج ولا باستعداد المستهلك للدفع، وإنما بموقع المنتج في شبكة الاعتراف المتبادل بين العلماء.
السند، "حبل الأمة الممدود عبر القرون"، كان في الوقت ذاته آلية تسعير خفية؛ كلما طال السند وارتفعت درجة العلماء فيه، ارتفعت قيمة الكتاب بصرف النظر عن قيمته المعرفية الذاتية.
الغائب الجوهري: القيمة الجمالية المستقلة.
ما لم تنتجه أي من الآليات الثلاث التاريخية (الوقف الغرضي، اقتصاد الاعتراف، التسعير بمؤشر بديل) هو مفهوم القيمة الجمالية-الإبداعية المستقلة عن أي مرجع خارجي، أي أن العمل يحمل قيمة بذاته بمعزل عمّن يموّله أو يجيزه أو يزنه. هذا الغياب ليس نقصًا، وإنما هو سمة بنيوية تُفسّر سلوكًا تاريخيًا يتكرر؛ حين سقط الممدوح سقطت قيمة قصيدته، وحين تأمّم الوقف تجمّدت المعرفة التي كان يموّلها.
سادسًا: الاستمرارية المعاصرة
بالمقارنة بين الأنماط التاريخية والمشهد الثقافي العربي المعاصر نكتشف استمرارية بنيوية لافتة، لا قطيعة تاريخية:
● الجوائز هي امتداد بنيوي مباشر لنظام المديح: اسم الراعي في عنوان الجائزة بدل اسم الممدوح في القصيدة، ولجنة التحكيم بدل بيت الشعر، والمال الفوري بدل العطية الفورية، الفارق الوحيد: لم يعد الهجاء أداة ضغط متاحة، ولا يملك الكاتب المعاصر رادعًا مقابلاً.
● تكرر المؤسسات الثقافية منطق الوقف: تمويل دائم مشروط بغاية رسمية مُعلنة، الأعمال التي لا تستوفي الشرط تُقصى كما كانت الموسيقى غير الدينية تُقصى من نطاق الوقف.
● أحدثت المنصات الرقمية (يوتيوب، البودكاست، النشر الذاتي) تحولًا حقيقيًا؛ للمرة الأولى يستطيع منتج المحتوى تجاوز الوسيط المموّل والوصول مباشرة للمستهلك، حلقة في بودكاست تجاوزت 100 مليون مشاهدة، رقم لم يكن ممكنًا في أي مسار كلاسيكي. لكن هذا التحول لا يكسر النمط وإنما يُسرّعه؛ في نهاية المطاف يعود المحتوى الرقمي الناجح لأحد المسارات الثلاثة (استحواذ شركة إعلامية، رعاية سيادية، أو تمويل حكومي). والأهم: آلية تحديد القيمة على المنصات لا تنبع من المستهلك الحقيقي وإنما من خوارزمية غربية المصدر، مؤشر كمي قابل للتلاعب لا يختلف في بنيته عن "وزن الكتاب بالدراهم" في حيلة حنين.
سابعًا: تصريح، هذه نظرية وصفية-معيارية، لا وصف محايد
تصريح ضروري لأمانة هذا العمل، الإطار المقدَّم أعلاه لا يدّعي الحياد الكامل، حين يصف "الانكسار" عندما تُفقد استقلالية الوقف، فهو يحمل حكمًا ضمنيًا: الدوام المستقل مرغوب، وفقدانه خسارة، هذا اختيار قيمي معلن لا تحيز مستتر.
والأدق: يتبنى هذا الاختيار موقفًا فقهيًا محددًا في مسألة خلافية، موقف المالكية والشافعية في تقديم دوام الأصل على المصلحة المتجددة في مقابل موقف آخر معتبر يجيز التصرف في العين الموقوفة إذا رجحت المصلحة.
لكن هذا التبني ليس مطلقًا؛ فرضية هذه الورقة هي أن الدوام يتقدم على المصلحة حين تكون المصلحة المستدعاة مصلحة سلطة خارجية على الوقف (الدولة، الجهاز البيروقراطي) لا مصلحة المستفيدين الأصليين أنفسهم.
ثامنًا: ما بقي مفتوحًا
تُسجّل هذه الورقة أربع توترات داخلية لم تُحسم بعد، وتُقدّمها كأسئلة مفتوحة للنقاش:
1. هل الثنائية الحقيقية هي وقف/رعاية، أم ما له فئة قانونية مقابل ما لا فئة له أصلًا؟ تساؤل يُعيد رسم الخريطة كاملًا؛ الرعاية والحرفة والرباط كلها كانت تعمل في منطقة رمادية لا فئة فقهية واضحة لها.
2. لماذا أفضى غياب السلطة (بيت الحكمة) وفرط السلطة (الأزهر) إلى نفس النتيجة؟ إن كان الانهيار حتميًا في الحالتين، فهل نحن أمام ظاهرة بنيوية تتجاوز طبيعة السلطة؟
3. الشرط الثالث (تعدد الولايات) لا ينطبق على الحرفة، نجحت الوراقة بسوق محلي صغير لا بتعدد الولايات، مما يشير إلى أن مسار الحرفة السوقية يخضع لقانون حماية مختلف كليًا.
4. هل الرباط نمط مستقل أم تنويع على الوقف؟ يحتاج هذا حسمًا بمقارنة أوسع تشمل الزوايا المغربية والتكايا العثمانية.
خاتمة: نحو نقاش، لا نحو نظرية مكتملة
"تمويل القيمة" ليس عنوانًا لنظرية مكتملة، هو مشروع في أطواره الأولى، ما نملكه حتى الآن فرضية تأسيسية مُثبتة بخمس حالات تاريخية، وأداة تحليلية ذات شروط محددة، وفصل أولي في نظرية القيمة ينتظر التوسع. وما نفتقده، هو التطبيق المنهجي على المشهد الثقافي العربي المعاصر كاملًا، والاختبار على حالات إسلامية غير عربية، ونظرية في اقتصاد اللغة كسوق مجزأة، ونظرية في اقتصاد الطلب والجمهور.
الهدف من نشر هذه الورقة بصيغتها الأولية هو استدعاء نقد حقيقي: هل الفرضية التأسيسية (القيمة تتبع المموّل) تصمد أمام مزيد من الحالات؟ هل الشروط الأربعة للصيغة الثالثة متماسكة منطقيًا؟ هل ثمة حالات وقف ناجح لم نرصدها تفنّد القانون التجريبي؟
لن تأتي الإجابة على هذه الأسئلة من باحث منفرد، تأتي من حوار بين اقتصاديين وفقهاء ومؤرخين وعلماء الثقافة والتراث، وهذه الورقة دعوة لذلك الحوار.
-
قائمة المراجع الأساسية:
الكتب الكلاسيكية العربية
· ابن أبي أصيبعة، «عيون الأنباء في طبقات الأطباء»، مصدر حيلة حنين بن إسحاق في تعظيم وزن كتبه.
· ابن خلدون، «المقدمة»، فصل الحرف والصنائع، لتأصيل الوراقة وتمييز الخط فنًا عن الخط صنعة.
· محمد بن عبيد الله الخصّاف، «أحكام الوقف» (ت ٢٦١هـ)، أقدم مصنف فقهي مستقل في الوقف.
· الشاطبي، «الموافقات»، الأصل المنهجي لميزان المصالح والمفاسد في الفكر المقاصدي.
· ابن عاشور، «مقاصد الشريعة الإسلامية»، التفصيل المعاصر لمنهج الموازنة بين المصالح.
التاريخية والأكاديمية
· Daniel Crecelius, The Roots of Modern Egypt
الدراسة المرجعية لسياسات محمد علي تجاه أوقاف الأزهر.
· Dimitri Gutas, Greek Thought, Arabic Culture (1998)
مصدر أكاديمي عن سياسة الترجمة العباسية ودوافعها المؤسسية.
· Beatrice Gruendler, Medieval Arabic Praise Poetry
دراسة معاصرة دقيقة لاقتصاديات المديح كنظام تبادل رمزي-مالي.
· Timur Kuran, The Long Divergence (2011)
نقد اقتصادي تحليلي لجمود الوقف القانوني.
· محمد حجي، «الزاوية الدلائية ودورها الديني والسياسي» (١٩٦٤).
الاقتصاد الثقافي الغربي (للمقارنة)
· William Baumol & William Bowen, Performing Arts: The Economic Dilemma (1966)
النص المؤسس للحقل ومفهوم "Cost Disease".
· David Throsby, Economics and Culture (2001)
مدخل نظري شامل معاصر للحقل.
· Pierre Bourdieu, The Field of Cultural Production (1993)
مفهوم رأس المال الرمزي واقتصاد الاعتراف.
· Hazem Beblawi & Giacomo Luciani (eds.), The Rentier State (1987)
يُقرأ بوصفه "ما رُفض ولماذا".